Plazo: Tarjeta virtual
IDFinance Plazo, S.L.U.
- Valoraciones
- 4,1
- Instalaciones
- 1.000.000+
- Categoría
- Finanzas
Análisis de Plazo: Tarjeta virtual por Appwee
En una casa donde varias personas comparten gastos, una tarjeta de crédito desde el móvil puede resultar práctica, pero también exige tener claras las responsabilidades. Plazo me parece una opción para quien quiere gestionar una línea de crédito propia sin pasar por una oficina; no la trataría como una tarjeta común de la familia ni como una solución para repartir el acceso a una cuenta. La diferencia importa: la comodidad de tenerla en el teléfono no elimina la necesidad de decidir quién compra, quién paga y cómo se devuelve el saldo.
Cuando los gastos de casa se cruzan
Imagina una compra de última hora para el hogar: falta algo en la despensa y quien está cerca de la tienda puede adelantar el pago. Con una tarjeta digital, esa situación puede ser más ágil que buscar una tarjeta física o esperar a que otra persona haga una transferencia. La utilidad concreta dependerá de cómo se gestione la tarjeta dentro de la app y de las condiciones de crédito que tenga cada usuario, así que yo comprobaría esos detalles antes de contar con ella para una compra urgente.
Plazo pertenece a la categoría de finanzas y está desarrollada por IDFinance Plazo, S.L.U. Su propuesta gira en torno a solicitar y manejar crédito desde el móvil, con una cantidad máxima anunciada de hasta 5.000 euros. Ese límite no significa que todo el mundo vaya a recibirlo: conviene pensar en él como un máximo posible, no como dinero disponible garantizado. Para los gastos compartidos, acordaría primero una regla sencilla: la persona titular registra la compra y el resto le transfiere su parte por el medio habitual.
Ese paso evita una confusión frecuente en los hogares: que varias personas usen una tarjeta y después nadie recuerde qué gasto correspondía a quién. No asumiría que la app ofrece perfiles familiares, tarjetas adicionales o herramientas para dividir compras; organizar las cuentas por fuera puede ser más claro. Si el grupo necesita que cada integrante tenga su propio medio de pago y un control común del presupuesto, una cuenta compartida diseñada para ese uso puede encajar mejor.
Antes de solicitarla, define quién responde
La descarga es gratuita, pero el crédito no debe confundirse con dinero sin coste. Antes de iniciar una solicitud, leería con atención las condiciones que aparecen en el proceso: cuánto se puede disponer, qué pagos habrá que afrontar, cuándo vencen y qué sucede si se retrasa una devolución. No tomaría una decisión basándome solo en la rapidez de la gestión o en el importe máximo mencionado. En una economía doméstica, saber quién es responsable legalmente de la deuda resulta más importante que decidir quién hizo la compra.
Mi recomendación práctica es separar la tarjeta de los gastos que varias personas consideran “de todos”. Si quien tiene la cuenta paga una compra común, anotaría el importe y la fecha en el presupuesto compartido y fijaría cuándo se le devuelve la parte correspondiente. Así se evita que un gasto pequeño se convierta en una deuda invisible que se acumula en el saldo de una sola persona. También ayuda a no usar crédito para cubrir gastos recurrentes que el hogar no puede pagar con sus ingresos habituales.
La experiencia móvil tiene sentido para quien valora resolver gestiones desde el teléfono y no quiere empezar con papeleo presencial. Aun así, “sin papeleos” no debería interpretarse como “sin revisar nada”: una solicitud de crédito exige entender los compromisos aceptados y facilitar la información necesaria en el propio proceso. Yo avanzaría con calma, especialmente si el dinero se necesita para una factura o una compra que ya se sabe que será difícil devolver.
Coordinarse sin convertir la tarjeta en una cuenta común
En una pareja o piso compartido, el flujo más ordenado es que solo la persona titular decida cuándo usar su línea de crédito y que los demás le paguen su parte por separado. Para una compra compartida, conviene guardar el recibo y apuntar quién participó, incluso si el gasto parece menor. No es un paso sofisticado, pero reduce discusiones cuando llega el momento de cuadrar el presupuesto y permite distinguir una compra común de un gasto personal.
También evitaría compartir las credenciales de acceso para que otra persona compre “solo esta vez”. No es una función que dé por sentada y, además, difumina quién controla la cuenta. Si otra persona necesita pagar, resulta más prudente que use su propio medio de pago y después se compense el gasto, o que el titular haga la compra directamente. La comodidad de una tarjeta virtual no justifica perder claridad sobre el acceso ni sobre quién asume cada operación.
Una ventaja potencial de gestionar la tarjeta en el móvil es tener la herramienta a mano cuando se está fuera de casa. Pero para coordinar gastos no basta con que el pago sea rápido: hace falta acordar cómo se reparte y cuándo se devuelve. Yo establecería un límite doméstico informal antes de usar crédito para compras comunes, aunque la app permita solicitar una cantidad mayor. Ese límite ayuda a mantener el gasto bajo control y evita que el máximo disponible se convierta en una meta de consumo.
Edad, confianza y límites razonables
La clasificación PEGI 3 indica que la aplicación tiene una etiqueta de edad apta para público general, pero no convierte el crédito en un producto adecuado para menores ni significa que puedan solicitarlo. En la práctica, la cuenta y cualquier compromiso financiero deben mantenerse bajo el control de la persona que puede contratarlo y comprende sus obligaciones. No usaría la etiqueta de contenido como guía para decidir quién debe acceder a la tarjeta: sirve para clasificar la app, no para valorar la capacidad de asumir deuda.
Galería
Si un adolescente participa en las compras de casa, puede aprender a anotar gastos o comparar precios sin entrar en la cuenta de crédito de otra persona. Para mí, esa separación es especialmente importante en un dispositivo familiar: que el teléfono esté disponible para varios miembros no significa que deban compartir una app financiera o sus datos de acceso. La coordinación puede hacerse con una lista de compras y un registro común, manteniendo el control del crédito en manos de su titular.
La confianza también implica hablar de los imprevistos. Si una persona adelanta una compra esencial, acordaría de antemano si el resto le devuelve el dinero ese mismo día o en una fecha concreta. Si no hay una forma realista de cubrir el gasto, usar crédito puede aplazar el problema y añadir presión. En ese caso, buscar una alternativa sin endeudamiento o renegociar el reparto del gasto suele ser más sensato que recurrir a una línea disponible por el simple hecho de tenerla.
Qué esperar de la app y dónde poner atención
Plazo cuenta con una valoración media de 4,1 sobre 5, basada en alrededor de 10.000 valoraciones y 3.500 reseñas; además, supera el millón de instalaciones. Son señales de que muchas personas la han probado, pero no permiten saber si las condiciones particulares serán adecuadas para ti. Yo leería las experiencias de otros usuarios buscando cuestiones concretas —por ejemplo, claridad de los pagos o facilidad para entender el proceso— y luego contrastaría todo con la información que aparece al solicitar el crédito.
La aplicación es gratuita y su versión actual es la 3.100.0; funciona desde Android 8.0. Si tienes un teléfono más antiguo, comprobaría la compatibilidad antes de organizarte alrededor de ella. También consideraría el contexto del dispositivo: en un móvil compartido, las notificaciones y el acceso a una sesión abierta pueden exponer información financiera. Mantendría el bloqueo del teléfono y evitaría dejar la app accesible a otras personas, sobre todo si el uso cotidiano del aparato no es exclusivamente personal.
Frente a una tarjeta bancaria tradicional, el atractivo aquí es iniciar la gestión de crédito desde el móvil, sin depender de una visita presencial. Frente a una tarjeta de débito, la diferencia esencial es que el crédito debe devolverse y puede tener costes conforme a las condiciones aceptadas. Y frente a una hoja de gastos compartida, Plazo no sustituye la coordinación entre convivientes: puede facilitar el pago al titular, pero no convierte automáticamente los gastos de todos en una deuda común ni crea un presupuesto familiar.
Para quién encaja y cuándo elegir otra opción
La veo más adecuada para una persona adulta que quiere explorar una tarjeta de crédito móvil, entiende que la aprobación y el límite dependen de su situación y puede revisar los términos antes de comprometerse. Puede ser útil si busca una alternativa a empezar el trámite en persona y tiene un plan claro para devolver cualquier cantidad utilizada. Para una compra puntual, primero compararía el coste y el calendario de pago con otras opciones disponibles, no solo la rapidez de acceso.
No la elegiría como herramienta central de administración del hogar si varias personas necesitan operar con permisos separados, ver un presupuesto común o repartir automáticamente las compras. Tampoco recurriría a ella para gastos cotidianos que ya exceden lo que entra en casa: disponer de crédito puede dar margen temporal, pero no arregla un déficit sostenido. En esas situaciones, una cuenta compartida con funciones adecuadas, una tarjeta de débito o un método explícito de reparto puede ser más transparente y menos arriesgado.
Al empezar, dedicaría unos minutos a revisar el proceso completo antes de confirmar nada y guardaría a mano las fechas y condiciones de devolución que correspondan. Después probaría la gestión con una compra pequeña que ya estaba presupuestada, en lugar de estrenar la tarjeta con un gasto urgente o difícil de dividir. Esa forma de uso permite comprobar si la experiencia encaja con la rutina personal sin confundir un límite disponible con una invitación a gastar más.
Mi balance para un hogar
Plazo puede ser práctica para quien quiere gestionar una tarjeta de crédito desde el teléfono y mantiene sus finanzas bajo control individual. Su encaje en una casa compartida depende menos de que todos tengan acceso y más de que exista un acuerdo claro: quién paga, cómo se devuelve cada parte y qué gastos no se financian con crédito. La app no reemplaza esa conversación, y yo no asumiría que está pensada para funcionar como una cuenta familiar.
En resumen, la consideraría si la titularidad va a ser personal, el uso está planificado y las condiciones se entienden antes de aceptar. La dejaría pasar si se busca un sistema de gastos compartidos con control para varias personas, o si el crédito serviría para cubrir necesidades recurrentes sin una fuente concreta de devolución. Para una decisión doméstica responsable, esa distinción pesa más que tener una tarjeta disponible en el móvil.
Plazo: Tarjeta virtual Ventajas y desventajas
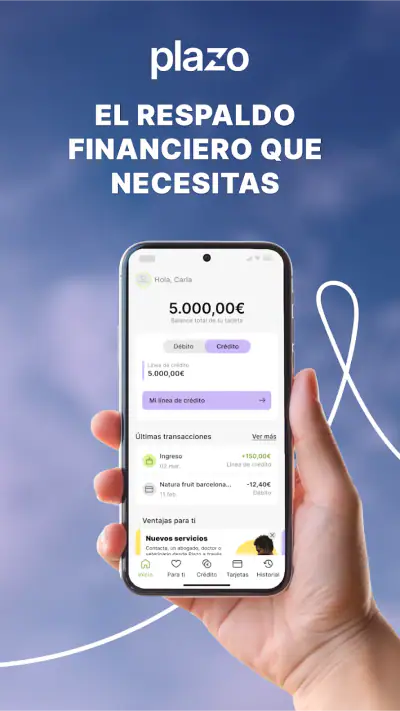
- Permite consultar el saldo y los movimientos desde el móvil.
- La tarjeta virtual evita llevar una tarjeta física para pagar en línea.
- Las notificaciones ayudan a detectar compras al momento.
- La app reúne la información de la tarjeta en una sola pantalla.
- Puede ser útil para controlar los gastos cotidianos.
- La disponibilidad de funciones puede variar según el país y el perfil del usuario.
- No sustituye una tarjeta física en comercios que no aceptan pagos virtuales.
- Necesitas conexión a internet para consultar la información actualizada.
- El acceso a crédito o a una tarjeta puede estar sujeto a aprobación.
- Los pagos y límites dependen de las condiciones del servicio.
Plazo: Tarjeta virtual Preguntas frecuentes
¿Qué es Plazo: Tarjeta virtual y para qué sirve?
Plazo es una aplicación financiera que permite gestionar una tarjeta virtual desde el móvil. Puede servir para realizar compras por Internet y consultar la actividad relacionada con la tarjeta sin tener que usar una tarjeta física. Las funciones disponibles, las condiciones de uso y los servicios asociados pueden variar según el país y el perfil del usuario, por lo que conviene revisar la información oficial antes de registrarse.
¿Cómo se crea una cuenta y se obtiene una tarjeta virtual en Plazo?
El proceso suele comenzar con la descarga de la aplicación y el registro de una cuenta. Es posible que Plazo solicite datos personales y comprobaciones de identidad antes de habilitar sus servicios, conforme a los requisitos aplicables. Una vez completada la verificación, la app puede mostrar las opciones de tarjeta disponibles. Los requisitos concretos, los plazos de aprobación y la elegibilidad dependen del país y de las condiciones vigentes.
¿La tarjeta virtual de Plazo tiene comisiones o límites de uso?
Las comisiones, los límites de gasto, las posibles tarifas por determinadas operaciones y las condiciones de la tarjeta pueden cambiar según el producto y la ubicación del usuario. No es recomendable asumir que todas las operaciones son gratuitas solo porque la tarjeta sea virtual. Antes de utilizarla, revisa en la aplicación o en la información oficial la lista de cargos, los límites aplicables y cualquier condición relacionada con pagos, retiros o conversiones de moneda.
¿Es seguro usar Plazo para hacer compras por Internet?
Una tarjeta virtual puede ayudar a separar las compras en línea de los datos de una tarjeta física, pero ninguna herramienta elimina por completo el riesgo de fraude. Para proteger la cuenta, descarga la app desde una tienda oficial, utiliza una contraseña segura y no compartas códigos de acceso ni datos confidenciales. Comprueba también las opciones de bloqueo y notificaciones disponibles, y contacta con el soporte oficial si detectas una operación que no reconoces.
¿En qué países está disponible Plazo y qué necesito para usar la aplicación?
La disponibilidad de Plazo y de sus funciones puede variar por país, así como los documentos aceptados, la edad mínima y los requisitos de verificación. Antes de descargarla con la intención de solicitar una tarjeta, comprueba que el servicio admite tu región y que cumples las condiciones indicadas por el proveedor. También conviene revisar la compatibilidad de tu dispositivo y consultar las políticas de privacidad y los términos de uso vigentes.

Descargar